Nvidia wordt nooit meer zo goedkoop. Een jaar later.
16 november 2026
Ruim een jaar geleden schreven wij een artikel over Nvidia, dat we afsloten met de nogal stellige uitspraak: ‘Wie wacht tot de wereld volledig beseft hoe vroeg we in deze revolutie staan, zal ontdekken dat Nvidia nooit meer zo goedkoop wordt.’
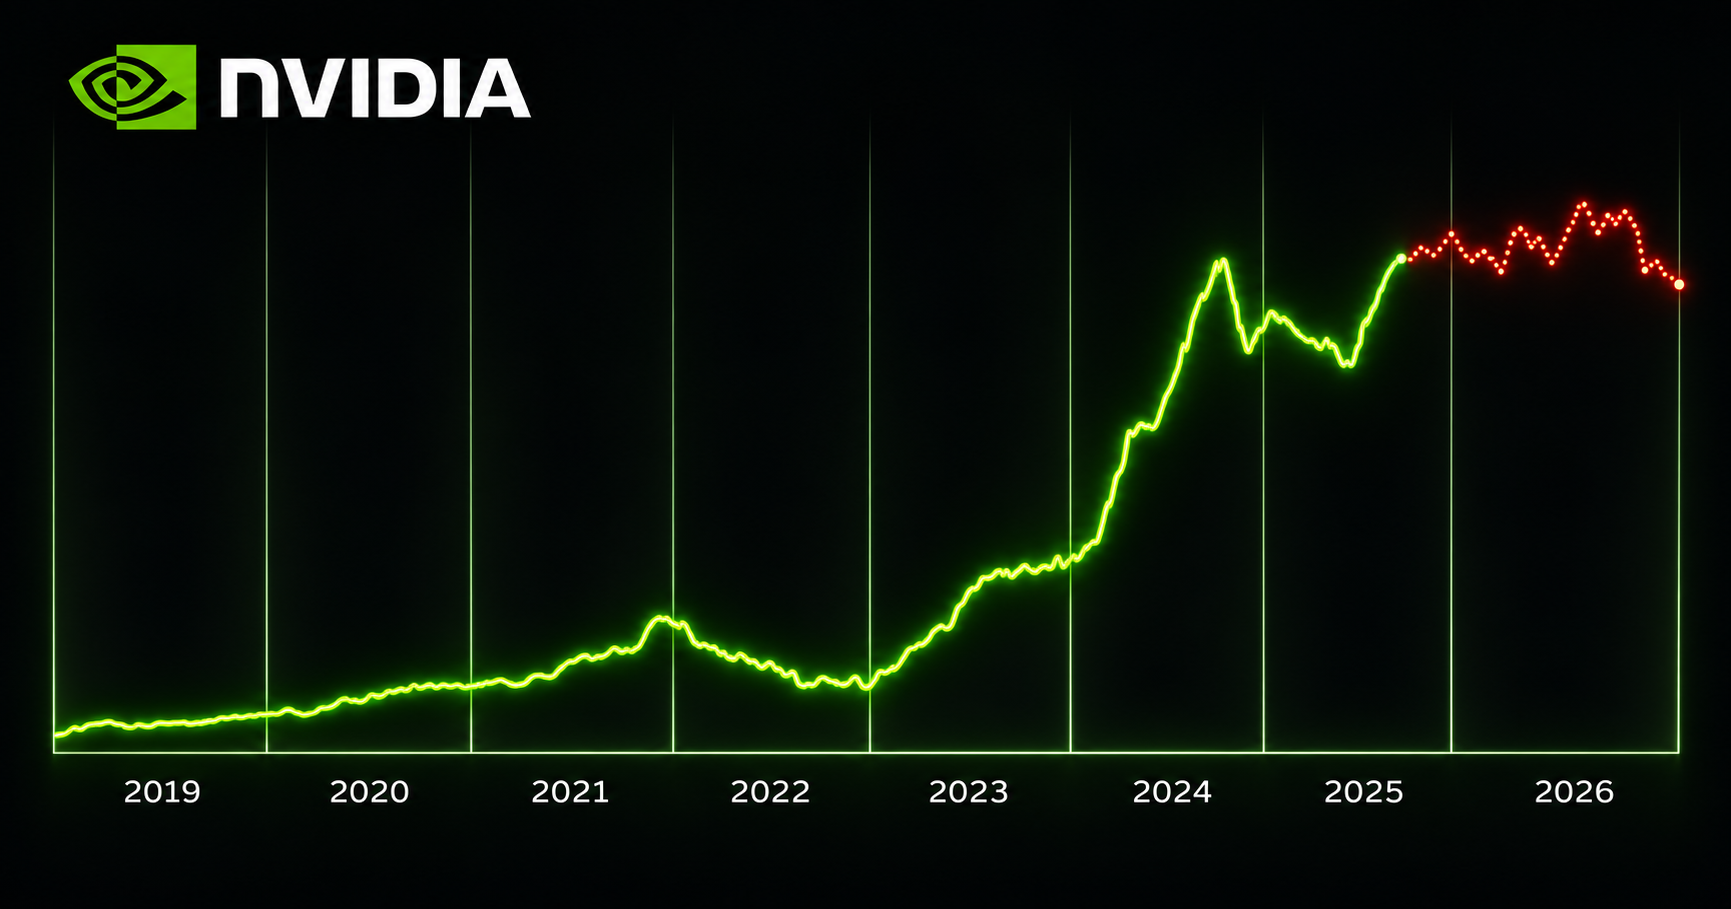
Dat laatste bleek wat voorbarig. Nvidia sloot afgelopen vrijdag op USD 163, ongeveer zeven dollar onder het koersniveau van destijds. Beleggers hebben dus opnieuw de gelegenheid gekregen het aandeel goedkoper te kopen. Maar teruglezend zien we dat er in de tussentijd iets veel interessanters is gebeurd.
We wezen destijds op een belangrijke nieuwe groeimotor: naast het trainen van steeds geavanceerdere AI-modellen vraagt ook het dagelijkse gebruik ervan, het zogenaamde inference, steeds meer rekenkracht. Ook stonden we stil bij de technologische voorsprong van Nvidia, de investeringskracht van de grote technologiebedrijven en de opkomst van sovereign AI, waarbij landen hun eigen AI-infrastructuur ontwikkelen. Onze verwachting was dat de wereld nog maar aan het begin stond van een omvangrijke, langdurige investeringscyclus.
Ruim een jaar later wijzen de ontwikkelingen nog altijd in die richting. Sterker, de snelheid waarmee de markt groeit, heeft ook ons verrast.
Uitzonderlijke cijfers
Nvidia rapporteerde over het meest recente kwartaal een omzet van USD 96 miljard, ruim twee keer zoveel als een jaar eerder. De aangepaste winst per aandeel steeg met 120%. Morgen publiceert het bedrijf nieuwe kwartaalcijfers, waarbij de eigen omzetverwachting op USD 108 miljard ligt. Dat zou opnieuw een groei van bijna 90% op jaarbasis betekenen.
Ook elders in de halfgeleiderindustrie zien we een indrukwekkende ontwikkeling. ASML rapporteerde onlangs een recordomzet en ziet de vraag naar geavanceerde chipmachines zo sterk toenemen dat de geplande productiecapaciteit voor 2027 en 2028 mogelijk ontoereikend zal zijn. Applied Materials boekte in het afgelopen kwartaal 53% omzetgroei en verwacht dat de investeringen in chipproductie blijvend sterk zullen toenemen.
Deze ondernemingen bevinden zich op verschillende plaatsen in de waardeketen. De productie van steeds geavanceerdere chips vraagt om nieuwe machines, hoogwaardige materialen, precisietechnologie en omvangrijke investeringen in datacenters. De ontwikkelingen versterken elkaar en zorgen voor een investeringsgolf die zich over een steeds groter deel van de economie uitstrekt.
Gebrek aan vertrouwen
De afgelopen weken zijn de aandelenkoersen in de sector desondanks fors gedaald. Een belangrijke halfgeleiderindex verloor sinds begin oktober meer dan een vijfde van zijn waarde. De oplopende inflatie, hogere kapitaalmarktrentes en politieke onzekerheid na de Amerikaanse tussentijdse verkiezingen hebben het vertrouwen van beleggers aangetast. Daar komt de groeiende discussie bij over het rendement op de honderden miljarden die jaarlijks in AI-infrastructuur worden geïnvesteerd.
Nvidia kreeg daar nog een bestuurscrisis bovenop. Het onverwachte vertrek van Jensen Huang, nu gevolgd door geruchten over zijn mogelijke terugkeer, heeft een extra onzekerheid geïntroduceerd. Zijn betekenis voor de onderneming is moeilijk te overschatten. De kwartaalpresentatie morgenavond zal daarom ook in het teken staan van de continuïteit van de strategie en het leiderschap.
Het is begrijpelijk dat beleggers opnieuw kritisch naar de investment case kijken. De financiering van AI-infrastructuur wordt duurder, concurrentie neemt toe en de economische opbrengsten van al die investeringen moeten uiteindelijk zichtbaar worden.
Tegelijkertijd zien wij een groeiende afstand ontstaan tussen de ontwikkeling van de bedrijfswinsten en de waardering die beleggers daarvoor bereid zijn te betalen. Veel kwalitatief sterke ondernemingen verdienen aanzienlijk meer dan een jaar geleden, terwijl hun aandelen tegen veel lagere koers-winstverhoudingen worden verhandeld.
De vraag is hier of de sector inmiddels de top van een cyclus nadert, waarbij tijdelijke schaarste en hoge prijzen de winstgevendheid opdrijven. Wij verwachten dat de structurele vraag naar AI-infrastructuur nog geruime tijd sterk zal blijven en vinden dat de recente correctie bij verschillende ondernemingen verder is gegaan dan de fundamentele vooruitzichten rechtvaardigen.
Bij Nvidia is die herwaardering bijzonder scherp zichtbaar. In de zomer van vorig jaar betaalden beleggers nog ongeveer 40 keer de verwachte jaarwinst voor het aandeel. Inmiddels is dat teruggevallen tot circa 10 keer.
Ruimte voor hogere waarderingen
Voor de komende jaren blijven wij uitgesproken positief over de economische betekenis van kunstmatige intelligentie. De investeringscyclus in rekenkracht, datacenters, netwerken en halfgeleiders heeft naar onze inschatting nog een lange weg te gaan. De orderboeken en investeringsplannen van de belangrijkste leveranciers ondersteunen dat beeld.
Bovendien verwachten wij dat de economische voordelen van AI zich steeds breder zullen manifesteren. Bedrijven buiten de technologiesector gebruiken AI om processen te automatiseren, productiviteit te verhogen, nieuwe diensten te ontwikkelen en hun klanten beter te bedienen. Naarmate die toepassingen meer opbrengsten genereren, ontstaat er ook een steeds steviger economische basis voor verdere investeringen in de onderliggende infrastructuur.
Voor de wereldwijde aandelenmarkten achten wij rendementen in de dubbele cijfers haalbaar.
Wij rekenen op aanhoudend sterke bedrijfswinsten, met een positieve doorwerking naar de wereldeconomie. Voor de wereldwijde aandelenmarkten achten wij rendementen in de dubbele cijfers haalbaar.
Daarbij verwachten wij dat de druk op de waarderingen zal afnemen. De hogere rente heeft dit jaar een forse wissel getrokken op de multiples die beleggers bereid zijn te betalen. Bij ondernemingen met een sterke marktpositie, hoge rendementen op geïnvesteerd vermogen en een langdurig groeiperspectief vinden wij de huidige waarderingen aantrekkelijk.
Binnen de technologiesector zien wij vooral kansen bij ondernemingen die beschikken over een moeilijk te evenaren concurrentiepositie en waarvan de winstgroei steeds duidelijker zichtbaar wordt.
Afgelopen augustus stonden we in onze publicatie ‘Nvidia: voorbij de kwartaalhorizon’ opnieuw stil bij de betekenis van die langjarige investeringscyclus. We richtten onze blik op 2030 en beschreven waarom de koersreactie op een kwartaalpublicatie weinig zegt over de waarde die een onderneming over meerdere jaren kan creëren. Die beleggingshorizon is onveranderd. Inmiddels zijn de waarderingen in de sector verder gedaald, terwijl de verwachtingen voor de winstontwikkeling zijn toegenomen.
Onze beleggingsaanpak is gericht op het langdurig bezitten van zulke ondernemingen. Daarbij volgen wij voortdurend de ontwikkeling van hun marktpositie, winstgevendheid en waardering, en toetsen wij onze verwachtingen aan de economische en financiële realiteit.
Terug naar Nvidia
De koers is inmiddels lager dan toen wij onze stellige uitspraak deden. Ondertussen is de kwartaalomzet meer dan verdubbeld en is de winstgevendheid spectaculair toegenomen.
Toegegeven, onze slotzin van vorig jaar was waarschijnlijk een jaar te vroeg. Deze keer wagen wij ons, nota bene te midden van een bestuurscrisis en vlak voor publicatie van de kwartaalcijfers, aan deze slotzin:
Wie vandaag Nvidia koopt, betaalt een jaar later minder voor een aandeel in een bedrijf dat inmiddels aanzienlijk meer verdient. Voor de lange termijn is dat een overtuigend en aantrekkelijk uitgangspunt.