Wie verdient er aan AI?
3 september 2026
De interessantste aanwijzing dat kunstmatige intelligentie geld begint op te leveren, kwam deze zomer misschien niet uit Silicon Valley, maar van een vuilnisophaalbedrijf. Dat zegt iets over de fase waarin AI is beland. De technologie verschuift langzaam van de wereld van chips en datacenters en duikt op in de dagelijkse bedrijfsvoering.
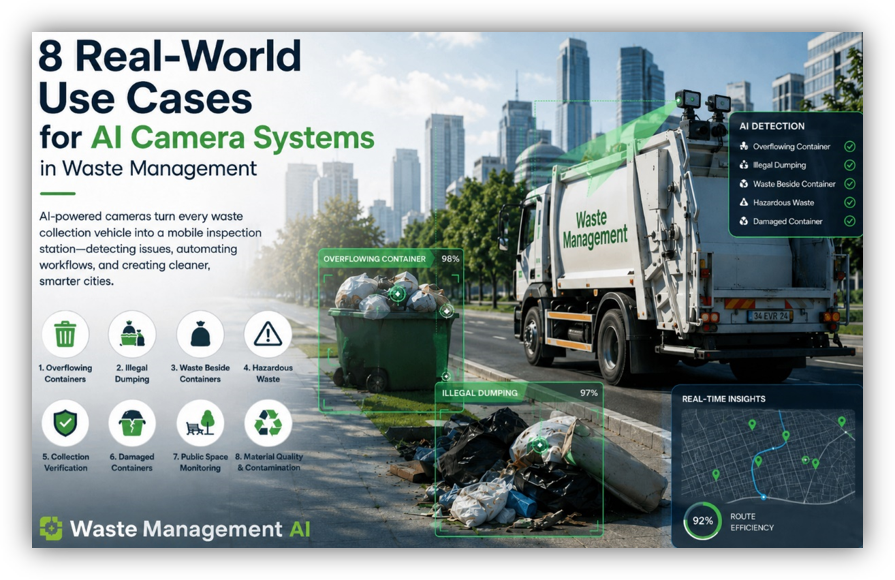
Waste Management, een onderneming waarin wij niet beleggen, rust vuilniswagens uit met camera’s en sensoren en gebruikt de verzamelde gegevens voor slimmere routeplanning en klantbediening. Het Smart Truck-programma laat onder meer zien welke containers structureel halfleeg zijn en hoe routes efficiënter kunnen worden gereden. Volgens het management vertegenwoordigt het programma inmiddels meer dan 300 miljoen dollar aan winstbijdrage op jaarbasis. Hoe zij dat meten weten wij niet precies.
Een echo van de internetzeepbel
Wanneer zelfs een vuilnisophaler zich met AI associeert, dringt de vergelijking met de internetzeepbel eind jaren negentig zich op. Toen was de toevoeging ‘.com’ aan een bedrijfsnaam soms al genoeg om de beurskoers omhoog te jagen. Het internet veranderde later inderdaad de economie. De fout zat in de gedachte dat vrijwel iedere gebruiker er vanzelf een goed verdienmodel aan zou overhouden.
Die les geldt ook voor AI. Wij willen bewijs zien: betalen klanten voor de toepassing, neemt het gebruik toe en wordt de productiviteit zichtbaar in marges en kasstromen?
Drie lagen van waardecreatie
De eerste winnaars zijn eenvoudig aan te wijzen. Producenten van chips, servers en datacenterapparatuur voorzien in de explosief gestegen vraag naar rekenkracht. Inmiddels wordt de strijd in de volgende laag uitgevochten. ServiceNow zag de abonnementsomzet in het tweede kwartaal met 24,5% groeien; de jaarlijkse contractwaarde van AI-producten passeerde 1 miljard dollar. Bij RELX groeiden de juridische activiteiten met 10%, mede door AI-toepassingen die specialistische vakinformatie toegankelijker maken.
Wolters Kluwer meldde dat meer dan 90% van de Amerikaanse ziekenhuisorganisaties die de Enterprise Edition van Wolters Kluwer’s UpToDate afnemen, inmiddels voor de AI-versie heeft gekozen. Toegegeven, deze cijfers kun je niet helemaal aan AI toeschrijven. Ze laten wel zien dat betrouwbare data en een vaste plek in het werkproces van klanten hun waarde kunnen behouden en mogelijk vergroten.
Wij ordenen de ontwikkeling als volgt:
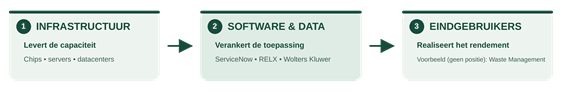
De eerste laag heeft tot dusver het zichtbaarste rendement opgeleverd. Software- en databedrijven investeren nu fors om hun rol veilig te stellen. Bij de eindgebruikers komen de eerste resultaten heel voorzichtig in beeld.
Hetzelfde denken in lagen passen wij toe op de energietransitie:
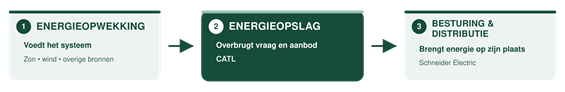
Zonder voldoende elektriciteit blijft rekenkracht onbenut. Van de opwekkingslaag blijven wij bewust weg. Zon- en windenergie groeien hard, maar elektriciteitsproductie is kapitaalintensief en heeft veel kenmerken van de grondstoffenmarkt. Rendementen hangen sterk af van stroomprijzen, rente, subsidies, regelgeving en toegang tot het energienet. Groei van de capaciteit leidt daardoor niet vanzelf tot aantrekkelijke aandeelhoudersrendementen.
In opslag en energiebesturing zien wij duurzamere concurrentievoordelen en meer ruimte voor waardecreatie. Het Internationaal Energieagentschap verwacht dat het wereldwijde elektriciteitsverbruik van datacenters tot 2030 ruim verdubbelt. Nieuwe opwekking alleen volstaat niet: opslag en uitbreiding van het elektriciteitsnet zijn eveneens nodig.
Buiten de gebaande paden
Met Schneider Electric belegden wij al in de besturing en distributie van energie. Voor gerichte blootstelling aan energieopslag hebben wij afgelopen kwartaal het Chinese Contemporary Amperex Technology Co. (CATL) aan de portefeuille toegevoegd.
CATL is met circa 39% marktaandeel wereldwijd marktleider in batterijen voor elektrische voertuigen en behoort ook bij grootschalige energieopslag tot de grootste spelers. De jaarresultaten over 2025 laten een omzetstijging van 17% en nettowinstgroei van 42% zien. Productie in Duitsland en een nieuwe grote fabriek in Hongarije verankeren het bedrijf bovendien steeds steviger in de Europese industriële keten.
Een Chinese belegging vraagt om een hogere drempel. Aandeelhoudersbescherming, geopolitieke spanningen, handelsbeperkingen en de herkomst van grondstoffen blijven aandachtspunten. CATL is daarom geen voorbode van een brede koerswijziging richting Azië, maar een selectieve uitzondering in een bedrijfstak waarin China technologisch en industrieel vooroploopt.
De technologische ontwikkelingen mogen revolutionair zijn; de beleggersvraag blijft gewoon: waar ontstaat aantoonbaar rendement, welke risico’s staan daartegenover en hoeveel betalen wij ervoor?