Het gewicht van schuld, de kracht van groei
1 oktober 2026
“Ik dacht vroeger dat ik in een volgend leven president of paus [..] wilde worden. Nu wil ik terugkomen als de obligatiemarkt. Die is pas echt intimiderend.” Deze bekende uitspraak is van de Amerikaanse politiek strateeg James Carville. Misschien wat theatraal, maar wel waar.
Aandelenmarkten omarmen grote verhalen snel en laten zich leiden door emotie, gedrag en headlines. De obligatiemarkt stelt soberdere vragen: wie financiert het, tegen welke rente en welk rendement blijft er daarna over?
Die vraag liep als een rode draad door het derde kwartaal. Kunstmatige intelligentie vraagt om kapitaal waarmee chips, servers, datacenters, koeling en elektriciteit worden gefinancierd. Energie-onrust werkt door in inflatie. Inflatie houdt rente hoog. Hogere rente dwingt beleggers opnieuw te kijken naar kasstromen, balanskwaliteit en rendement op kapitaal.
Daarmee kwamen dit kwartaal de grote actuele thema’s — AI, halfgeleiders, olie, Amerikaanse politiek en oplopende rente — samen in één vraag: welke groei kan haar eigen gewicht dragen?
Langs de rentemeetlat
Waar beleggers eerder vooral rekenden op renteverlagingen, dwongen hogere energieprijzen en hardnekkige inflatie de markt tot een herziening. De rente werd opnieuw de meetlat waarlangs vrijwel ieder groeiverhaal werd gelegd.
Voor obligaties is dat effect direct zichtbaar. Wanneer de marktrente stijgt, dalen de koersen van bestaande obligaties. Dat is op korte termijn onaangenaam, zeker omdat obligaties normaal gesproken stabiliteit aan de portefeuille moeten geven. De andere kant van hetzelfde verhaal is dat aflopende leningen tegen hogere rentes kunnen worden herbelegd.
Een hogere rente betekent koersdruk vandaag, en betere coupons voor de toekomst. Onze obligatieaanpak blijft daarom bewust tweeledig, de zogeheten barbellstrategie.
Aan de korte kant behouden wij flexibiliteit en profiteren wij geleidelijk van herbelegging tegen hogere rente. In de loop van 2027 kunnen wij naar verwachting ruim een derde van de obligatieportefeuille tegen hogere rentes herbeleggen.
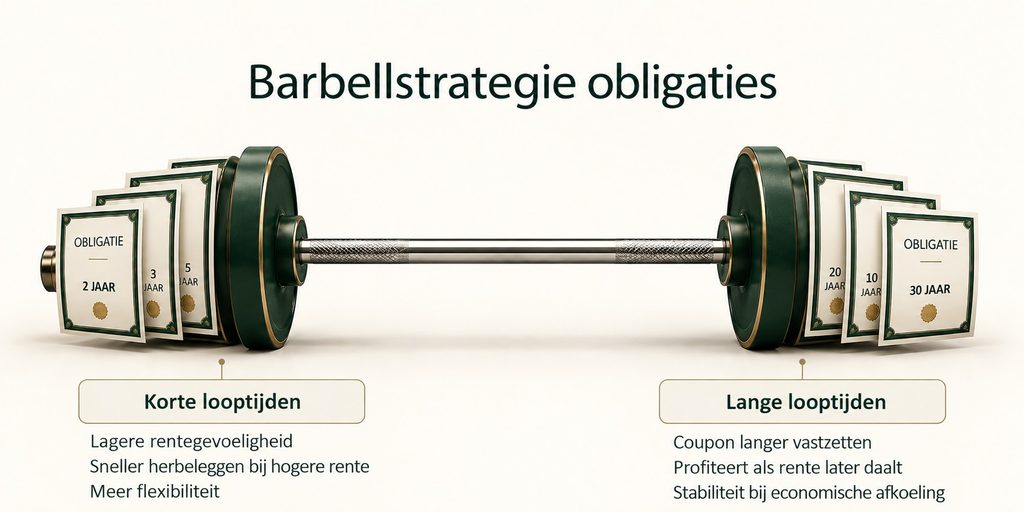
Aan de langere kant accepteren wij tijdelijk meer rentegevoeligheid, omdat hoogwaardige langlopende obligaties waardevol kunnen zijn wanneer de economie later vertraagt of inflatieverwachtingen dalen. Zo is de barbellstrategie bedoeld: de portefeuille weerbaar houden onder verschillende scenario’s.
Overigens worden aandelen langs dezelfde meetlat gelegd. Toekomstige winsten zijn minder waard wanneer beleggers die tegen een hogere rente contant maken. Vooral ondernemingen waarvan veel winstgroei verder in de toekomst ligt, kunnen daardoor onder druk komen. De operationele ontwikkeling kan gezond blijven terwijl de waardering daalt.
Rente is meer dan een losstaand onderwerp naast AI, olie of groei. Rente is het mechanisme dat al die thema’s met elkaar verbindt.
Groei die zichzelf draagt
Hogere rente raakt ondernemingen niet allemaal op dezelfde manier. Bedrijven die voor hun groei afhankelijk zijn van telkens nieuw en goedkoop kapitaal, voelen de hete adem van de intimiderende kapitaalmarkt heel snel. In onze portefeuille is dat risico bewust zeer beperkt. Wij beleggen in aandelen van ondernemingen met sterke kasstromen, solide balansen en het vermogen om organische groei grotendeels uit eigen middelen te financieren.*
Nvidia is daarvan het meest uitgesproken voorbeeld. Terwijl veel aandacht uitgaat naar de enorme kosten van AI-infrastructuur, staat aan de andere kant van die investeringsgolf een onderneming die uitzonderlijk veel vrije kasstroom genereert. De Financial Times meldde dat Nvidia in het meest recente boekjaar bijna 100 miljard dollar vrije kasstroom behaalde. Volgens consensusramingen van S&P Global Visible Alpha zou dat bedrag in boekjaar 2028 kunnen oplopen tot 329 miljard dollar.
Ook al zijn die ramingen geen zekerheid, zij laten wel zien waarom Nvidia meer is dan een groeiverhaal dat voortdurend nieuw kapitaal nodig heeft. Het bedrijf kondigde eind september bovendien aan een extra aandeleninkoopprogramma te starten van 150 miljard dollar. Dat is groei die zichzelf draagt en kapitaal aan aandeelhouders kan teruggeven.
AI blijft een van de belangrijkste ontwikkelingen voor beleggers. De vraag is scherper geworden. De eerste winnaars zijn de leveranciers van infrastructuur: chips, servers, geheugens, netwerken en datacenterapparatuur. In de volgende laag gaat het om software- en databedrijven die AI kunnen verwerken in producten waarvoor klanten daadwerkelijk betalen. Daar zien wij interessante ontwikkelingen bij ondernemingen met betrouwbare data, sterke marktposities en een vaste plek in het werkproces van hun klanten. Bij de brede groep eindgebruikers blijven wij kritischer. AI kan productiviteit verhogen, maar dat moet zichtbaar worden in omzetgroei, marges of vrije kasstroom.
Een technologische revolutie en een goede belegging zijn verwante begrippen, geen synoniemen.
De recente discussie over het afremmen van AI-ontwikkeling past in dat beeld. Naarmate een technologie belangrijker wordt, nemen vragen over veiligheid, toezicht, energiegebruik en maatschappelijke gevolgen toe. Wij zien dat als onderdeel van volwassenwording.
Groei, inflatie en politiek
Ook buiten AI werd het gewicht van groei zichtbaar. De oorlog rond Iran en de onzekerheid over de Straat van Hormuz lieten opnieuw zien hoe snel energieprijzen kunnen doorwerken in inflatieverwachtingen. Een hogere olieprijs werkt als een belasting op de economie. Consumenten houden minder geld over voor andere bestedingen, bedrijven krijgen hogere transport- en productiekosten en centrale banken krijgen minder ruimte om de rente te verlagen.
Die keten — oorlog, olie, inflatie, rente — krijgt de komende maanden een nog zwaardere politieke lading. In november vinden in de Verenigde Staten de midtermverkiezingen plaats. Trump zal sterke groeicijfers nodig hebben en die benadrukken. De Atlanta Fed GDPNow-indicator wees eind september op een groei van ongeveer 5% op jaarbasis voor het derde kwartaal. Dat is indrukwekkend.
Na de midterms dient zich mogelijk meteen de volgende testcase aan: de beursgang van Anthropic, waarbij de markt opnieuw mag bepalen hoeveel zij wil betalen voor AI-groei die vooral op toekomstige kasstromen vooruitloopt.
Voor beleggers is één groeicijfer onvoldoende. Sterke nominale groei kan samengaan met hogere inflatie, hogere rente en hogere financieringskosten. Voor kiezers geldt iets vergelijkbaars. Zij ervaren de economie niet via een bbp-model, maar via boodschappen, brandstof, hypotheekrente, verzekeringen en loonstroken.
Unfriendly reminder
Wij mogen in deze kwartaalbrief de Koreaanse aandelenmarkt niet vergeten. Die steeg tot eind september dit jaar ongeveer 75% (in euro’s). Indrukwekkend? Op de top in juni stond de teller zelfs heel even 120%. Daarna ging het derde kwartaal er met de zweep over en liet zien hoe heftig markten kunnen reageren wanneer een goed verhaal te ver doorschiet, beleggers nerveus worden en technische verkoopdruk, hefboomproducten en marginfinanciering koersbewegingen vervolgens versterken.
Voor langetermijnbeleggers nog maar weer eens een unfriendly reminder om niet nerveus achter elke beweging aan te lopen, wel om discipline te houden. Wanneer koersen en waarderingen zeer snel stijgen, beoordelen wij of het gewicht van een positie nog past bij het risico en het toekomstige rendement. Wanneer sterke ondernemingen door sentiment, rentevrees of technische verkoopdruk te hard dalen, kan juist ruimte ontstaan om (bij) te kopen.
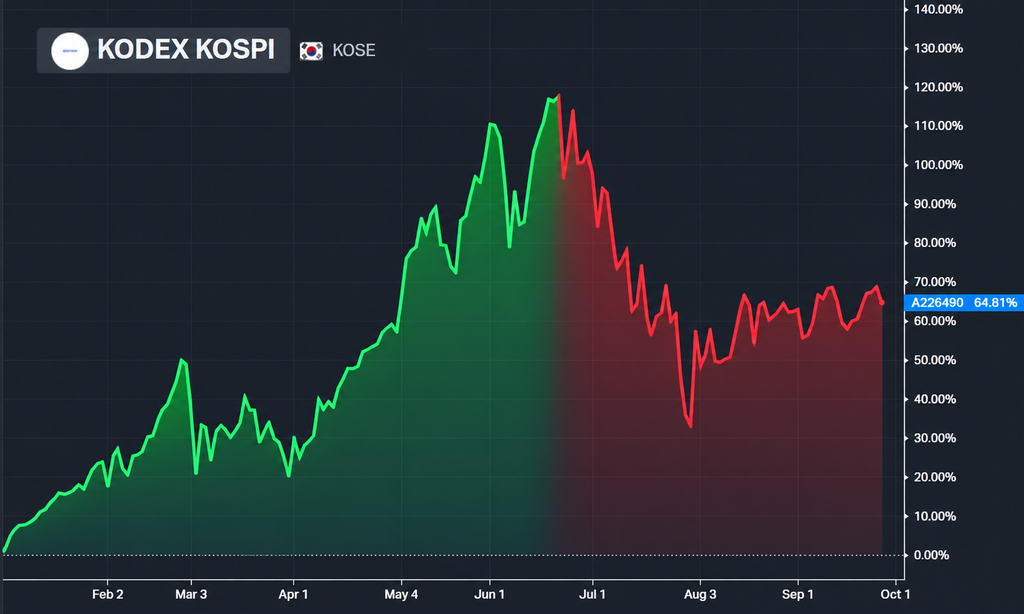
Die gedachte krijgt concreet gestalte in de portefeuille. Waar koersen en waarderingen in korte tijd zeer sterk zijn opgelopen, zullen wij een deel van de behaalde winst verzilveren en de betreffende posities terugbrengen naar een evenwichtiger gewicht. De vrijgekomen middelen willen wij herinvesteren in ondernemingen waarvan de waarderingen naar onze overtuiging aantrekkelijk zijn. Daarmee nemen wij uitdrukkelijk geen afscheid van sterke groei op lange termijn. Wel verschuiven wij kapitaal naar waar de verhouding tussen kwaliteit, waardering en toekomstig rendement aantrekkelijker is.
De komende maanden zullen de midterms, olieprijzen, renteverwachtingen en mogelijk de beursgang van Anthropic veel aandacht krijgen. Wij volgen dat nauwgezet, maar laten ons kompas er niet door vervangen. Uiteindelijk draait beleggen in deze omgeving om dezelfde vraag als waarmee dit stuk begon: welke groei kan haar eigen gewicht dragen?
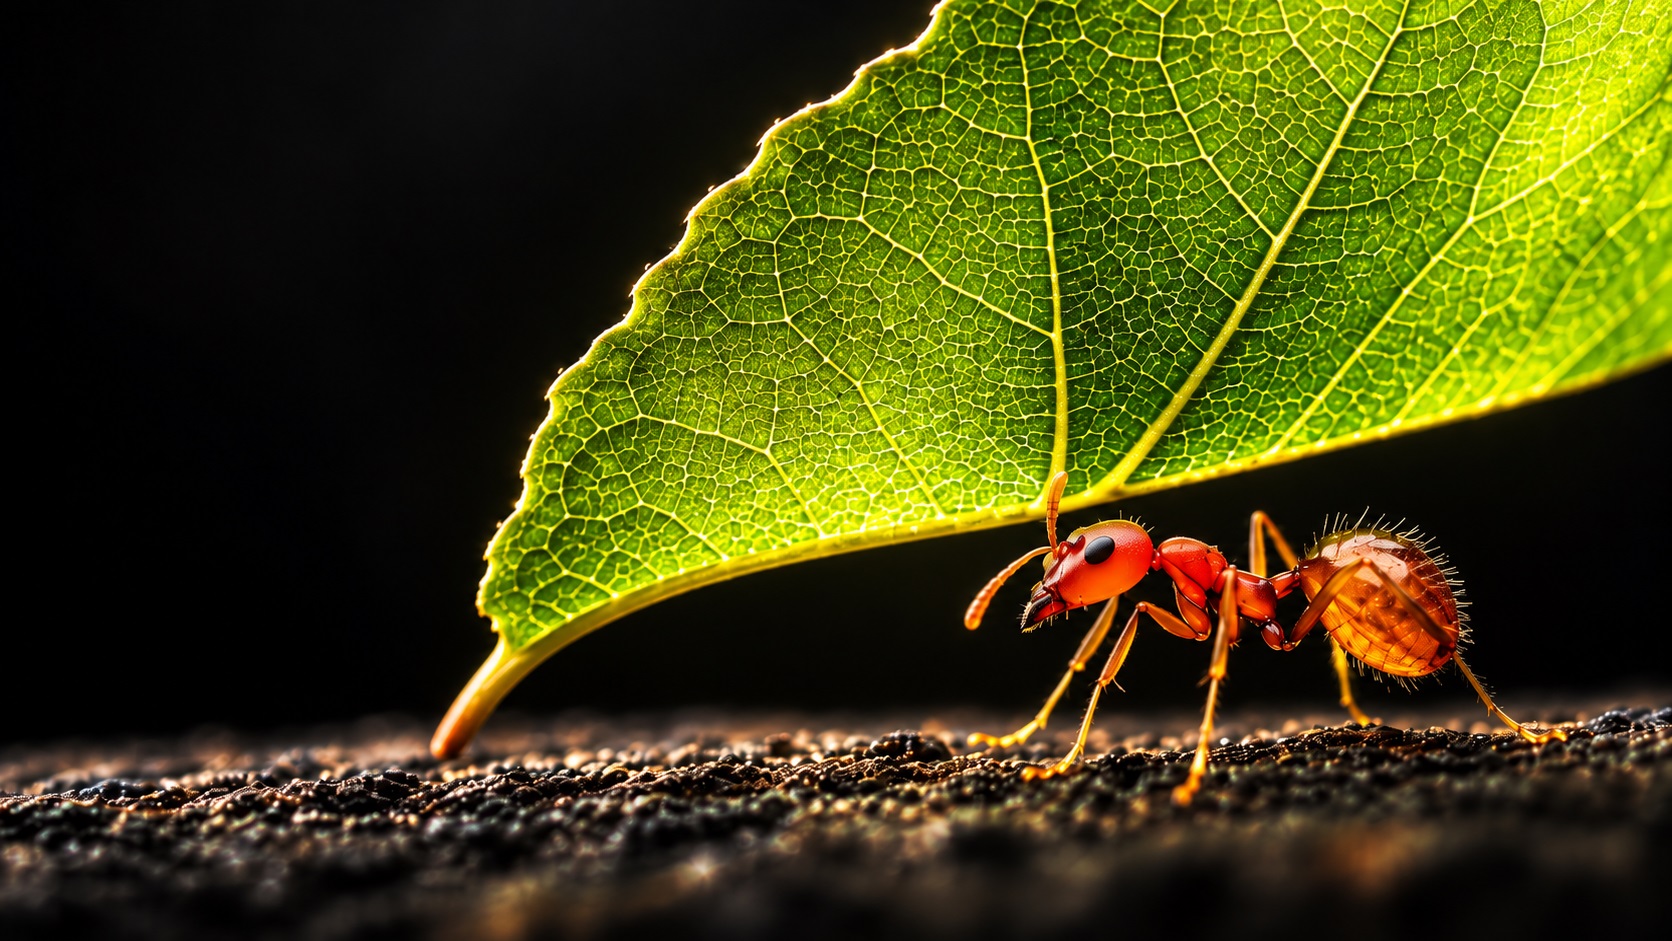
De bladsnijdermier draagt vijftig keer haar eigen gewicht, maar alleen omdat haar eigen bouw dat toelaat. Dat is precies de groei die wij zoeken.
In een markt waarin kapitaal weer een prijs heeft, wint de onderneming die na rente, investeringen en risico nog altijd waarde voor aandeelhouders creëert.